
SDV Insider - 2026年8月21日
欢迎回到 SDV Insider。
过去五年的大部分时间里,围绕软件定义汽车的讨论一直聚焦于能力。车辆能否更新,更新能深入技术栈的哪一层,谁的架构能率先实现。这场争论如今基本已有定论,而8月13日至8月20日间发布的新闻揭示了取而代之的新议题。这些报道几乎都不再讨论系统能做什么,而是在讨论谁同意让它投入运行。
Momenta、XHEART 和 BlackBerry 旗下 QNX 部门推出了联合认证的自动驾驶技术栈。内华达州交通监管机构一次性批准了三家运营商的商业自动驾驶出租车许可。加利福尼亚州公用事业委员会批准 Waymo 在18个县提供收费无人驾驶出行服务。Volkswagen Group China 通过 CARIAD 的本地能力中心推出了一款自研驾驶辅助产品。不同大洲、不同公司,却呈现出同一种模式:每个案例中的技术工作都已完成,真正的新闻是有人点头放行了。
这与两年前的市场有着实质性区别。当能力稀缺时,赢家是能把产品造出来的团队。当能力充裕而许可稀缺时,赢家则是能向认证机构、州级监管机构、型式批准机关以及客户法务部门证明产品可靠的团队。这些是举证问题,而非工程问题,制胜靠的是监测记录手段和可追溯性,而不是演示。
本周信号:软件定义汽车的核心制约因素,已从技术栈能做什么转向谁会批准它运行。以提供证据为核心能力的公司,即将与以开发功能为核心能力的公司展现出截然不同的面貌。
🚀 头条新闻
Momenta、XHEART 和 QNX 推出面向出口市场的预认证自动驾驶技术栈
8月19日,Momenta、芯片设计公司 XHEART 和 BlackBerry 旗下 QNX 部门宣布推出联合量产自动驾驶平台。Momenta 提供全栈自动驾驶算法,XHEART 提供车规级 X7 系统级芯片,QNX 则提供基于 SDP 8.0 构建的安全操作系统。这三个层级作为一款集成产品销售,面向全球主流汽车制造商供应。
新闻重点不在技术构成,而在认证。该组合方案获得了 TÜV Rheinland ISO 26262 ASIL D 认证,这是功能安全的最高等级。合作伙伴表示,该方案满足受监管市场的准入要求,包括欧洲依据驾驶控制辅助系统法规 UN R171 提出的要求。Momenta 高级副总裁孙欢将安全定位为实体 AI 在国际市场规模化发展的前提,并强调该方案可帮助汽车制造商在出口项目中降低监管风险。QNX 则表示,此次合作巩固了其在自动驾驶基础软件领域的地位。
与十八个月前中国自动驾驶行业的状况相比,这一变化十分鲜明。当时国内竞争围绕功能迭代速度、城市导航辅助驾驶覆盖范围和价格展开。如今的卖点完全不同,而且明确面向海外:欧洲和中东一直在收紧高级驾驶辅助系统的功能安全和网络安全要求,实际结果是,基础软件、芯片与算法的集成已从优化选项变成量产前提。技术栈交付时就已备齐认证文件,意味着 OEM 国际项目计划中成本最高的单项工作得以省去。
我们的看法:这则新闻表面上是供应商公告,实际上代表了合规的产品化。过去十年,西方采购界一直认为,中国自动驾驶软件速度快、价格低,但在中国以外市场因监管问题而无法采用,因此风险权衡的结论不言自明。TÜV Rheinland 的 ASIL D 认证,加上其宣称的 R171 合规路径,在一次发布中就瓦解了这一假设的一半。剩下的壁垒是数据治理和所有权关联,而非工程质量。这是政治变量,而非技术变量,因此对任何制定五年采购战略的人来说,其可预测性都要低得多。第二层影响对平台层更为重要。当算法、芯片和操作系统一并获得认证时,认证边界就变成了产品边界,边界之外的一切都必须单独证明自身合规。更新管理、诊断、数据采集和车队运营都处于这一边界之外,因此负责这些层级的参与者如今必须证明,加入这些组件不会使底层认证失效。这是一项举证责任,而非功能清单。能够提供更新活动级别记录,精确说明何时、哪辆车运行了什么软件的供应商,将更容易满足这一要求。
⚙️ 行业脉动
内华达州批准三家运营商在一个县投放最多8,000辆自动驾驶出租车
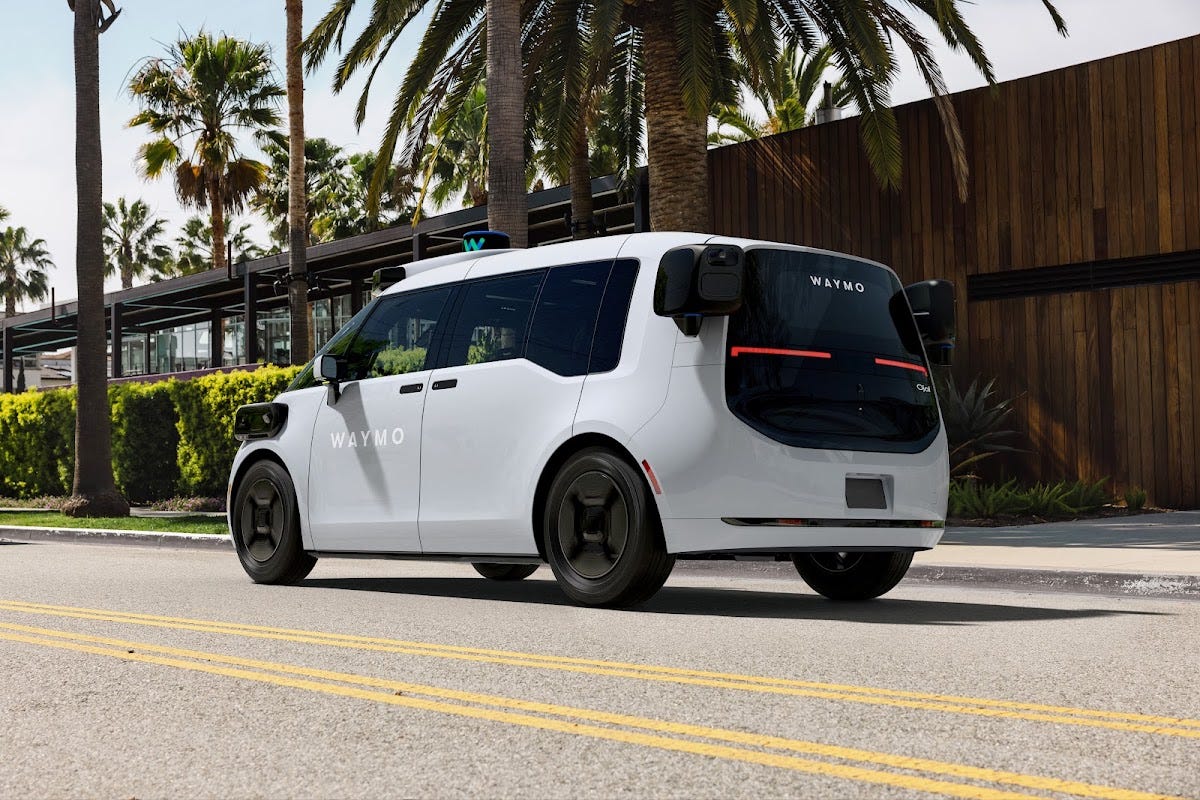
搭载于纯电动 Ojai 上的第六代 Waymo Driver。Waymo 持有内华达州此次发放的三张许可之一。来源:Waymo。
内华达州交通管理局于8月20日一致批准三张许可,允许 Tesla、Uber 和 Waymo 在拉斯维加斯所在的克拉克县运营商业自动驾驶出租车服务。这些许可合计覆盖未来十二个月内最多8,000辆车:Tesla 5,000辆、Waymo 1,000辆、Uber 1,000辆。Uber 将通过与 Hyundai 子公司 Motional 以及 Zoox 合作开展运营。Zoox 还单独持有一张覆盖100辆车的自动驾驶车辆网络公司许可。是否有运营商会实际投放这么多车辆,则是另一回事。Livery Operators Association 和当地出租车公司的代表认为推进过快,反对这些批准。即便只投放获批数量的一半,克拉克县也将成为美国自动驾驶出租车竞争最密集的地区,并成为首个让车队运营软件在真正的多运营商规模、而非试点规模下接受压力测试的地方。
Waymo 获加州批准,可在18个县提供收费无人驾驶出行服务
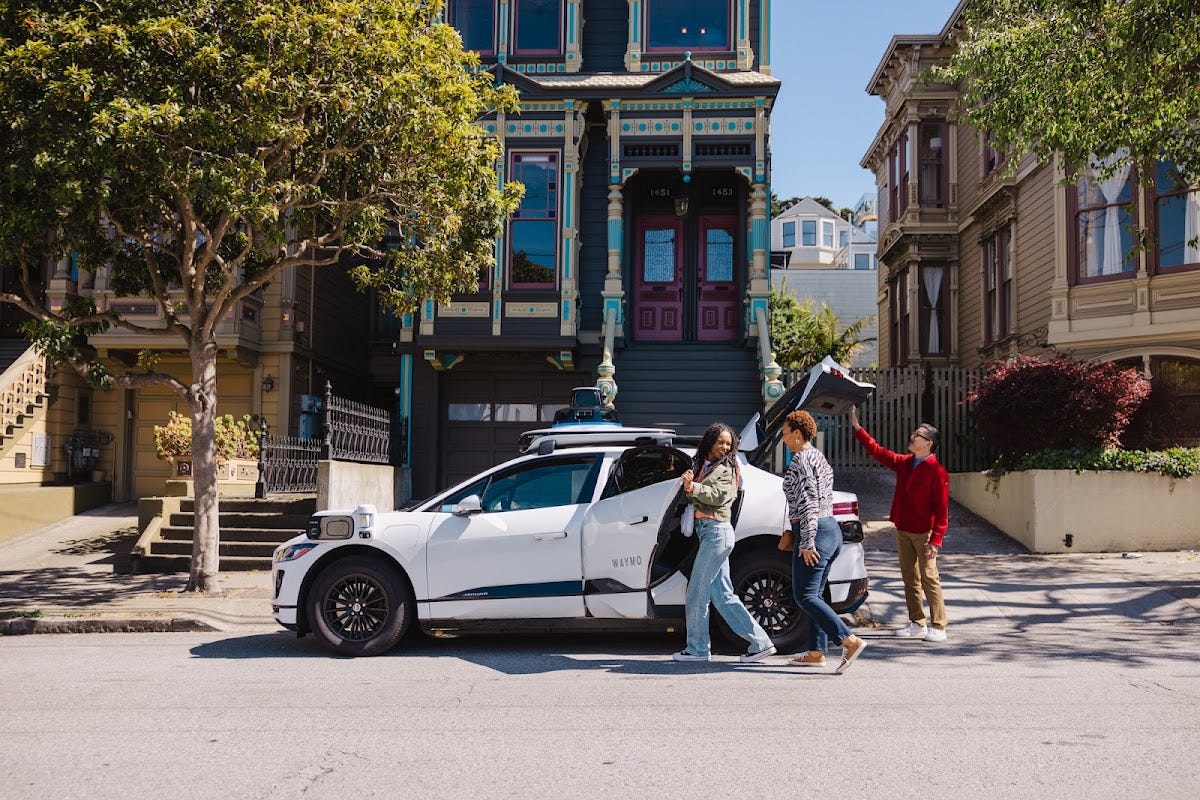
一辆 Waymo 汽车在旧金山为乘客提供服务,旧金山是此次批准覆盖的18个县之一。来源:Waymo。
加利福尼亚州公用事业委员会于8月14日批准了 Waymo 更新后的《乘客安全计划》,允许该公司将收费无人驾驶服务扩展至整个旧金山湾区和洛杉矶,并开拓萨克拉门托和圣迭戈两个新市场,范围涵盖从索诺马到圣迭戈的18个县。Waymo 表示,将依据其安全框架逐步推出服务。此次批准依据的是第4号报备函,该函于1月提交,随后暂缓办理以待进一步审查;5月提交的补充文件涵盖了无人陪同的未成年人,以及服务中断期间的乘客处置流程。值得注意的细节是监管的不对称性:Waymo 和 Zoox 根据自动驾驶车辆许可按季度提交报告,承担安全报告和数据透明度义务;Tesla 则依据包车承运商许可运营其湾区服务,与豪华轿车租赁公司持有的许可类别相同,不附带上述任何要求。
Volkswagen Group China 推出自主研发的驾驶辅助产品
CARIAD 宣布,Volkswagen Group China 已通过其智能驾驶能力中心 CARIZON 推出首款自主研发的全场景驾驶辅助产品。该系统名为 HS8 或 Hyper Sense 8,是一款一步式端到端 L2++ 解决方案,专门针对中国驾驶者面临的道路条件和交通模式进行调校。对于一个软件部门曾成为行业警示案例的集团而言,由本地团队交付量产 ADAS 技术栈,是一个真正的里程碑。这也印证了西方 OEM 在中国市场逐渐形成共识的组织层面应对方案:既不采购本地技术栈,也不把德国的技术栈输出到中国,而是建立拥有自主发布权的本地软件组织。尚待解答的问题在于衔接处会发生什么,因为一辆在全球开发的平台上运行区域性自研驾驶辅助系统的汽车,必须协调两条更新流水线、两套验证机制以及两套型式批准证据。
没人知道软件定义汽车能用多久
CNBC 于8月15日向行业提出了一个一直被回避的问题:软件定义汽车老旧之后会怎样?据 Mobility Global 数据,美国车辆的平均车龄如今已达12.8年,美国人持有汽车的时间比以往任何时候都长,而手机和笔记本电脑的软件支持周期却远短于此。报道援引的分析师担心,高度依赖软件的车辆会像消费电子产品而非传统汽车那样老化,其专有平台需要专业技能、工具和数据访问权限才能维修。维修权立法正在美国各州推广,将一个工程问题转变为法律问题。这是在用期数据讨论中不那么光鲜的一面,却也是未来十年保修、残值和监管风险的真正落点。如果一家 OEM 无法说明将持续为车辆提供多久的更新,那就是在作出一项尚未计入成本的隐性承诺。
SiEngine 的7nm车规级 AI 加速器进入全面量产
SiEngine 宣布,其自主研发的7nm车规级 AI 加速器 Tiangong 100(又名 NNA100)已进入全面量产,目前正向 OEM 和一级供应商合作伙伴批量发货。同一时期的报道还显示:BYD 的辅助驾驶车辆规模已突破352万辆。这两项数据应放在一起看。国产芯片实现规模量产,且一家本土 OEM 就拥有350万辆辅助驾驶汽车,这说明主流驾驶辅助供应链已不再依赖进口算力,同时也拥有了足够庞大的数据采集规模来支持训练。中国的算力问题已悄然从能否获取,转向良率和成本。
💼 公司动态与合作
UISEE 与 ComfortDelGro Bus 签署自动驾驶公交车部署协议
UISEE 与总部位于新加坡的 ComfortDelGro Bus 签署了一份谅解备忘录,涵盖自动驾驶公交车技术验证、商业部署和生态系统整合,明确目标是实现可规模化、可复制的运营。公共交通在感知层面是要求最低的自动驾驶场景,但在运营层面却最为苛刻,因为固定路线容易处理,而服务水平协议、运行可用性义务和场站物流却并不容易。这一细分领域的谅解备忘录转化为收入的比例偏低,因此应将其视为意向信号,而非实际部署。
Changan 与 Honor 成立联合创新实验室
Changan Automobile 与智能手机制造商 Honor 启动联合创新开放实验室,升级了始于2023年联合开发团队的合作关系。Changan 利用其 Tianshu Intelligent Test Center,成为首家获得 Honor 联合认证授权的汽车制造商。双方建立了共享的开发、测试和认证链条,而非逐项适配功能。全新 Deepal S05 率先搭载 Honor Smart Connect 3.0,目前该技术已搭载于21款 Changan 车型。Changan 于8月11日在深圳与 Huawei 签署了涵盖 AI、计算和数字基础设施的广泛合作框架,因此,不到两周内第二项消费电子领域合作的深化,揭示了中国 OEM 如何分散风险:不是押注单一联盟,而是构建合作组合,座舱则成为争夺的焦点。
📊 市场与报告
最新预测:到2033年,汽车网络安全市场将达188.6亿美元
MarketsandMarkets 于8月17日发布预测,预计全球汽车网络安全市场将从2026年的68.8亿美元增长至2033年的188.6亿美元,复合年增长率为15.5%;按产品与服务类别划分,软件被列为增长最快的细分领域。数字背后的逻辑比数字本身更有价值。分析师将增长归因于架构整合:随着功能集中到域控制器和区域控制器,关键软件与算力也随之集中,任何单点失陷的波及范围都会相应扩大。他们还指出,供应商越来越多地将 AI 驱动的威胁监测与安全的空中更新框架一同交付,将更新完整性与异常检测视为一款产品,而非两款。对于任何与供应商关系密切的机构给出的市场规模估算,都应照例打个折扣,因为各家发布机构对汽车网络安全与一般产品安全之间的边界划分并不相同。但其方向性判断更难反驳,而且与如今仅剩三周的9月11日欧盟《网络韧性法案》报告义务生效节点相吻合。
👋 本期收尾
有两件事值得关注。Honda 和 Nissan 原计划在8月底前就共享车辆操作系统达成正式协议,如今只剩约一周时间,该文件要么如期落地,要么延期。因此,到下一期时,我们应当就能知道,它究竟会明确治理模式,还是仅仅表达合作意向。另外,欧盟《网络韧性法案》的报告义务将于9月11日开始实施:针对正在被主动利用的漏洞,须在24小时内发出早期预警,并在72小时内提交完整通知,通过 ENISA 的单一报告平台上报。请注意这项屡屡被忽略的豁免:依据现有汽车法规框架获得型式批准的车辆不在 CRA 适用范围内,但其周边的互联产品,包括诊断工具、充电设备、售后车联网设备和后端平台,通常并不享受这一豁免。厘清旗下每款产品究竟处于这条边界的哪一侧,是一项为期三周、却本该在6月就启动的工作。
- SDV Insider 团队 🚗💨