
SDV Insider - 28 de agosto de 2026
Bienvenidos de nuevo a SDV Insider.
Esta semana hubo muchas novedades, y todas cuentan una misma historia desde tres perspectivas. La carrera de los robotaxis llegó a Alemania, al terreno de las empresas que inventaron el automóvil. Un fabricante alemán de deportivos concluyó que industrializar la AI en todas sus operaciones es una tarea para un socio externo, no para una filial íntegramente participada. Y el mayor mercado mundial de software para vehículos comenzó a redactar normas que tratan el software insuficientemente validado como un problema de acceso al mercado, no como una nota al pie en materia de calidad.
El hilo conductor es la rendición de cuentas. Waymo llega a Múnich con las pruebas de 350 millones de millas de conducción autónoma porque los reguladores alemanes se las exigirán. Pekín propone que sea el fabricante, y no el conductor, quien responda por lo que haga un vehículo plenamente autónomo en una intersección. Y la primera campaña documentada de malware para unidades principales de infoentretenimiento funcionó precisamente porque se puso en servicio un canal de actualización sin controles de integridad. El debate sobre el software para vehículos sigue convergiendo en una misma pregunta: cuando actúa el software, ¿quién puede demostrar qué ocurrió y quién responde por ello?
La señal de esta semana: la carrera del vehículo definido por software se volvió plenamente global en una quincena, y cada nuevo participante, norma y ataque eleva el listón de una misma capacidad: demostrar qué hizo el software del vehículo y controlar qué hará después.
🚀 Noticia principal
Waymo elige Múnich como su primer mercado en la UE y fija la fecha en 2027
Waymo anunció el 25 de agosto que sus vehículos aparecerán en las calles de Múnich en las próximas semanas, conducidos manualmente al principio para elaborar mapas de alta definición y validar Waymo Driver en las condiciones locales, con el objetivo de ofrecer un servicio comercial de transporte bajo demanda a finales de 2027. Múnich se convierte en la tercera ciudad internacional de Waymo tras Londres y Tokio, y Alemania, en su primer país de la UE. La empresa ha registrado una filial alemana, afirma que invertirá en operaciones locales de flota y está tramitando las autorizaciones con la Autoridad Federal de Transporte Motorizado, junto con las autoridades bávaras y municipales.
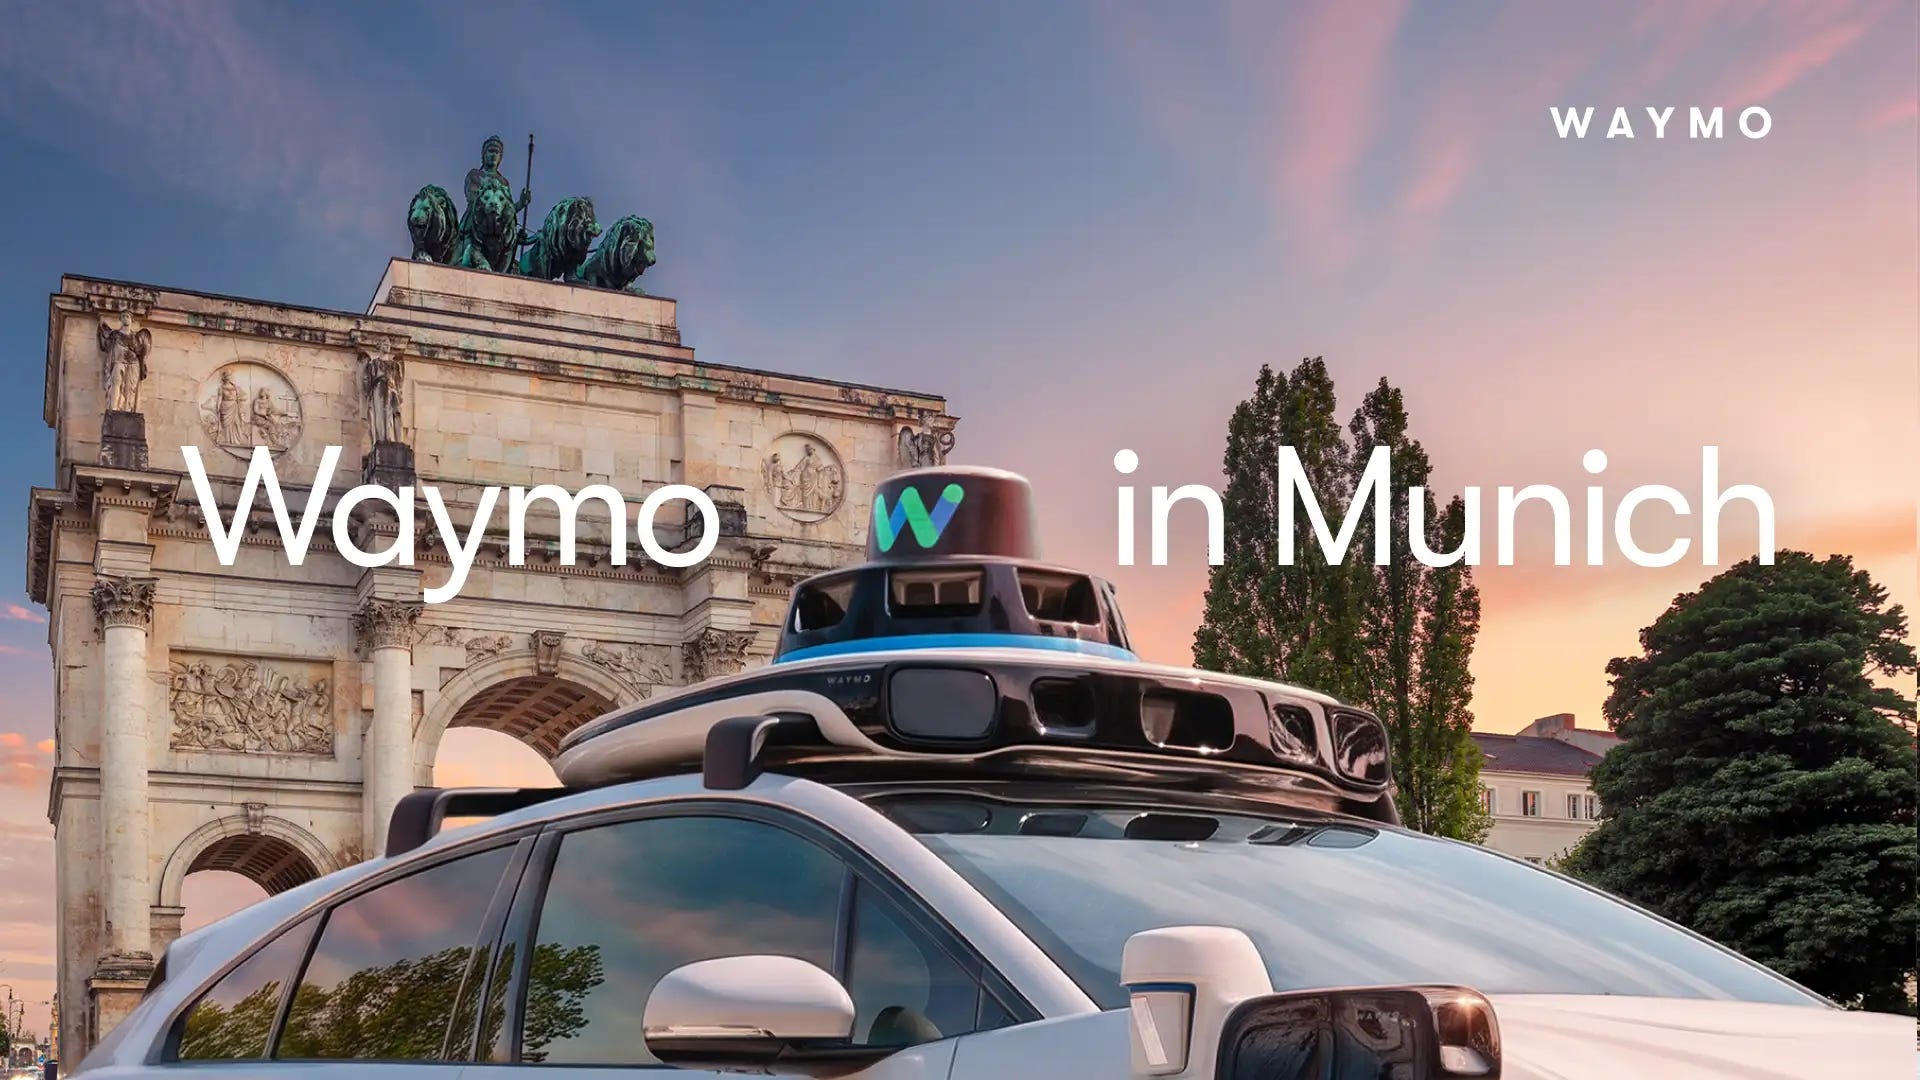
La elección del lugar es la noticia. Alemania fue el primer país de la UE en crear un marco jurídico específico para la circulación sin conductor de nivel 4 en vías públicas, y ese marco está haciendo exactamente aquello para lo que se diseñó: atraer despliegues. Waymo aún no dispone del permiso de la KBA que necesita, pero la cola ante ese organismo está creciendo. Mobileye y Volkswagen ya cuentan con permisos alemanes para pruebas de AV, Momenta obtuvo a finales de julio una autorización de pruebas de nivel 4 válida en toda Alemania, y Uber prevé poner este año en las calles de Múnich robotaxis con tecnología de Momenta, en virtud de una alianza anunciada el pasado septiembre. Múnich, sede de BMW y a poca distancia en coche de los dominios de Audi y Mercedes-Benz, está a punto de acoger una comparación en directo entre plataformas de conducción autónoma estadounidenses, chinas y nacionales.
Nuestra opinión: Hay que evitar presentar esto como Waymo contra los OEM alemanes, porque esa no es la competencia que importa en esta década. Lo importante es que una flota de nivel 4 constituye la operación de vehículos conectados más exigente que existe. Cada vehículo debe contar con cobertura cartográfica, estar supervisado, diagnosticarse a distancia, actualizarse conforme a un calendario validado y poder generar un rastro de evidencias aceptable para un regulador, en una jurisdicción con la cultura de homologación más estricta del mundo. No es un problema de la plataforma de conducción autónoma; es un problema de gestión operativa del software del vehículo, y es el mismo al que se enfrenta cada OEM con menor intensidad a medida que se endurecen R155, R156 y el conjunto de normas de software de la UE. Conviene observar qué le exige demostrar la KBA a Waymo. El nivel de evidencia que se establezca para la circulación sin conductor en Alemania acabará trasladándose a las expectativas sobre cualquier flota conectada que opere allí. A las empresas que incorporaron mecanismos para aportar evidencias, y no solo capacidades, ese listón les resultará familiar. A las demás les resultará caro.
⚙️ Pulso del sector
Pekín busca impedir la comercialización de software para vehículos insuficientemente probado
El viceministro del MIIT, Xin Guobin, declaró el miércoles que China endurecerá las revisiones de acceso al mercado y los requisitos de pruebas y validación para los diseños innovadores de vehículos, y prohibirá los productos que no se hayan validado adecuadamente. Citó diseños arriesgados instalados en vehículos antes de realizar las pruebas oportunas y la atención pública sobre los incidentes de seguridad de la conducción autónoma. También confirmó que el ministerio ha redactado el Decimoquinto Plan Quinquenal para la industria de NEV inteligentes y conectados, que abarca de 2026 a 2030 e incluye calidad del producto, gobernanza del sector y cooperación internacional, con la continuidad de los programas piloto de acceso al mercado, pruebas en carretera e integración vehículo-carretera-nube. El mercado que más rápido desplegaba software para vehículos está formalizando ahora los controles sobre cómo se despliega.
China propone que los fabricantes respondan por las infracciones en modo plenamente autónomo
Un proyecto de disposición publicado esta semana haría a los fabricantes responsables de gestionar las infracciones de tráfico cometidas mientras un vehículo funciona en modo plenamente autónomo. Se suma a GB 44721-2026, la norma de seguridad obligatoria para L3 y L4 que entrará en vigor el 1 de julio de 2027, que exige que los sistemas autónomos sean al menos tan seguros como un conductor competente y atento, y que los sistemas L3 supervisen si el conductor puede realmente retomar el control. China concedió sus primeras autorizaciones de acceso al mercado para L3 en diciembre de 2025. Que la responsabilidad siga al software hacia los niveles superiores de la cadena es el mayor incentivo posible para que los OEM sepan, con pruebas, exactamente qué versión de software estaba conduciendo.
El primer malware documentado para unidades principales de infoentretenimiento utilizó el propio canal de actualización del automóvil
Investigadores de Kaspersky documentaron la primera campaña de malware con una cadena de infección diseñada específicamente para unidades principales de infoentretenimiento de automóviles. Los atacantes utilizaron de forma indebida TWCore, el actualizador legítimo integrado en unidades basadas en Android con firmware del proveedor chino DoFun, que afirma contar con más de 30 millones de propietarios de vehículos. Un intermediario de mensajes ordenó al actualizador instalar un descargador de tres etapas que convirtió los sistemas de infoentretenimiento en nodos de fraude publicitario y de una botnet de proxies. La campaña se atribuye con un alto grado de confianza a un grupo vinculado a la botnet BADBOX. DoFun afirma que el problema se solucionó tras su divulgación, y no hay indicios de que el malware llegara a CAN o a sistemas críticos para la seguridad. Aun así, la lección es incómoda: el canal de actualización es la superficie de ataque, y un actualizador sin firma, listas de elementos permitidos y verificación de integridad es una red de distribución a la espera de un cliente.
La pregunta que nadie ha respondido: ¿cuánto dura un automóvil definido por software?
CNBC puso el foco en la cuestión pendiente del ciclo de vida que planea sobre la transición hacia el SDV: ¿qué ocurre con los vehículos construidos sobre plataformas de software propietarias cuando dejan de recibir soporte del OEM? Su mantenimiento requiere herramientas especializadas, conocimientos y acceso a datos del vehículo de los que el sector independiente de posventa carece en gran medida, y nadie dispone de un modelo consolidado para mantener un vehículo de quince años cuyas funciones esenciales dependen de una plataforma que su fabricante quizá ya haya dejado atrás. Para un sector que vende vehículos con la promesa de una mejora continua, el final de la vida útil es el capítulo menos desarrollado y una invitación a la intervención regulatoria que espera ser aceptada.
💼 Movimientos empresariales y alianzas
Porsche vende MHP a TCS y firma una alianza de cinco años en AI
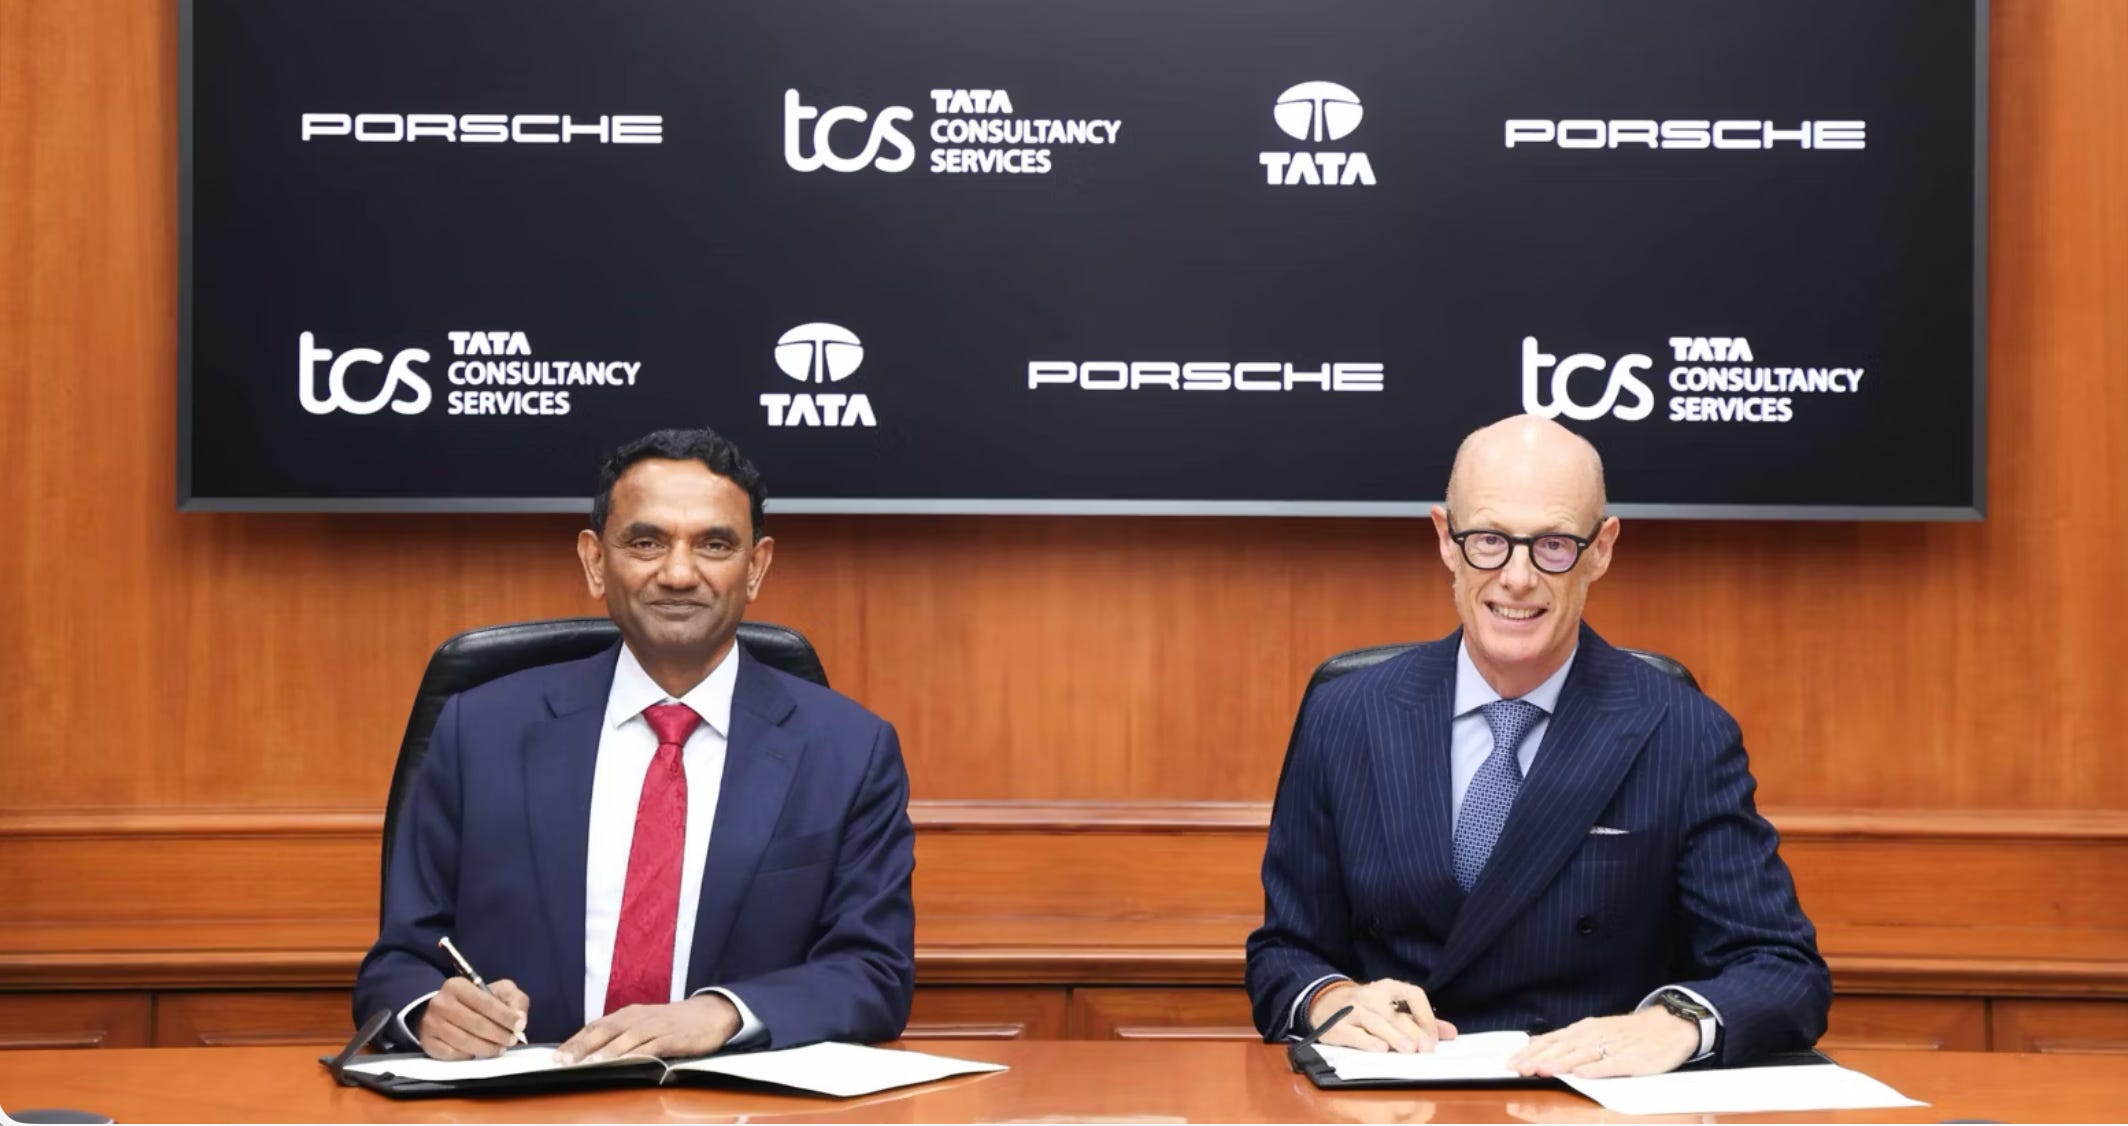
Porsche y Tata Consultancy Services anunciaron el 24 de agosto una alianza estratégica de cinco años por la que TCS creará un centro de excelencia en movilidad con AI dedicado a Porsche, destinado a desplegar AI en fabricación, ingeniería, operaciones y experiencia del cliente. Como parte del acuerdo, TCS adquirirá el 100 por ciento de MHP, la filial de consultoría de gestión e IT de Porsche con sede en Ludwigsburg y unos 4.500 empleados, con un valor de empresa que, según las informaciones publicadas, ronda los 320 millones de euros. MHP conservará su marca y operará de forma independiente dentro del grupo Tata, a la espera de las autorizaciones regulatorias. Porsche presenta la desinversión como una apuesta por centrarse en su actividad principal dentro de su estrategia Sportwagenschmiede 35. También cabe otra lectura: un OEM alemán de alta gama acaba de concluir que industrializar la AI a gran escala es algo que se compra a una firma global de servicios en lugar de desarrollarlo dentro de la familia. Es de esperar que otros OEM europeos que afrontan las mismas curvas de costes de software estudien detenidamente esta estructura.
Schaeffler y CATL se alían en sistemas de gestión de baterías para OEM europeos
Schaeffler y CATL firmaron el 20 de agosto un acuerdo para desarrollar conjuntamente sistemas de gestión de baterías adaptados a los requisitos de los OEM europeos, así como soluciones X-in-1 Integrated PowerBox que reúnen la electrónica de alta tensión y los sistemas electromecánicos en unidades únicas. La colaboración se apoya en un proyecto ya adjudicado por un cliente cuyo nombre ninguna de las dos empresas revelará. Schaeffler aporta hardware y software de BMS, integración de sistemas, seguridad funcional y producción en serie en Europa; CATL aporta tecnología de celdas, diseño de sistemas de baterías e industrialización de gran volumen, y ha señalado la computación en la nube y la AI aplicada a la gestión de baterías como áreas que explorarán los socios. Un BMS es una de las ECU con mayor carga de software y relevancia para la seguridad de un EV, y esta alianza integra los algoritmos de un gigante chino de las celdas en el marco de seguridad funcional de un proveedor alemán de primer nivel, con la mira puesta directamente en programas europeos. La localización de la cadena de suministro y el software se están convirtiendo en una misma historia.
📊 Mercado e informes
Uno de cada cuatro automóviles nuevos en Europa ya es eléctrico de batería
Las matriculaciones de BEV en 16 grandes mercados europeos aumentaron un 13,6 por ciento interanual en julio, hasta 224.266 vehículos, lo que supone una cuota del 25,7 por ciento de las nuevas matriculaciones, según datos de E-Mobility Europe, New AutoMotive y Fier Automotive difundidos por Reuters. En lo que va de año se han matriculado casi 1,5 millones de BEV en Europa, aproximadamente un 30 por ciento más que en 2025. Francia alcanzó una cuota del 35 por ciento con 44.378 matriculaciones; Alemania llegó al 29,3 por ciento con 78.609; Dinamarca lidera con el 80,1 por ciento; e Italia cayó del 10,1 al 5,9 por ciento tras la finalización de los incentivos. Para nuestros lectores, el dato que subyace a esas cifras es el parque en circulación: prácticamente todos esos vehículos se entregan con una plataforma de software conectada y actualizable y una batería cuyos costes de garantía dependen del software. Europa añade más de un millón de vehículos al año al parque que las organizaciones de software de los OEM deberán supervisar, actualizar y mantener durante los próximos quince años, sobrevivan o no los programas de incentivos que impulsaron sus ventas.
👋 Esto es todo
Las señales de esta semana:
Waymo se comprometió a ofrecer un servicio comercial de robotaxis en Múnich para finales de 2027, convirtiendo a Alemania en su primer mercado de la UE y llevando a las mismas calles plataformas de conducción autónoma estadounidenses, chinas y nacionales.
Pekín avanzó hacia la prohibición del acceso al mercado del software para vehículos insuficientemente validado y propuso que sean los fabricantes, y no los conductores, quienes respondan por las infracciones en modo plenamente autónomo.
Investigadores documentaron la primera campaña de malware diseñada específicamente para unidades principales de infoentretenimiento de automóviles, distribuida a través del propio canal de actualización del vehículo, el argumento más sólido hasta ahora de que la integridad de ese canal es infraestructura de seguridad.
Porsche encargó a TCS la industrialización de su AI y vendió MHP como parte de la operación, una estructura que estudiarán otros OEM europeos sometidos a la presión de los costes de software.
Schaeffler y CATL combinan algoritmos chinos para baterías con ingeniería alemana de seguridad funcional para programas de OEM europeos, mientras uno de cada cuatro automóviles nuevos en Europa ya es una plataforma de software conectada y eléctrica de batería.
Dos asuntos a seguir. Honda y Nissan tenían previsto cerrar a finales de agosto el acuerdo formal sobre su OS compartido para vehículos, basado en tecnología de Nissan; al cierre de esta edición no se ha firmado nada y el mes termina el lunes. Y las obligaciones de notificación de incidentes del Reglamento de Ciberresiliencia de la UE entran en vigor el 11 de septiembre, la primera prueba real de si los fabricantes de vehículos conectados construyeron el canal de notificación y no solo el de actualización.
- El equipo de SDV Insider 🚗💨