
SDV Insider - 21 de agosto de 2026
Bienvenidos de nuevo a SDV Insider.
Durante la mayor parte de los últimos cinco años, la conversación sobre el vehículo definido por software ha girado en torno a sus capacidades. Si el vehículo puede actualizarse, hasta qué profundidad de la arquitectura llega la actualización y qué arquitectura lo consigue primero. Ese debate está ya prácticamente zanjado, y las noticias publicadas entre el 13 y el 20 de agosto apuntan a lo que lo ha sustituido. Casi ninguna trata de lo que puede hacer un sistema. Casi todas tratan de quién ha aceptado permitir que opere.
Momenta, XHEART y la división QNX de BlackBerry presentaron una plataforma de conducción autónoma certificada conjuntamente. El regulador de transporte de Nevada aprobó permisos comerciales de robotaxi para tres operadores a la vez. La comisión de servicios públicos de California autorizó a Waymo a cobrar por viajes sin conductor en 18 condados. Volkswagen Group China lanzó un producto de asistencia al conductor desarrollado internamente a través del centro de competencias local de CARIAD. Distintos continentes, distintas empresas, un mismo patrón: en todos los casos, el trabajo técnico ya estaba hecho y la noticia era que alguien había dado su aprobación.
Es un mercado significativamente distinto del que existía hace dos años. Cuando escaseaban las capacidades, ganaban los equipos capaces de construir el producto. Cuando las capacidades abundan y los permisos escasean, ganan los equipos capaces de demostrar su validez: ante un organismo de certificación, un regulador estatal, una autoridad de homologación o el departamento jurídico de un cliente. Son problemas de evidencia más que de ingeniería, y se resuelven con instrumentación y trazabilidad, no con demostraciones.
La señal de esta semana: el factor limitante de los vehículos definidos por software ha pasado de lo que puede hacer la arquitectura a quién la autorizará, y las empresas organizadas para generar evidencias pronto se distinguirán claramente de las organizadas para desarrollar funciones.
🚀 Noticia principal
Momenta, XHEART y QNX lanzan una plataforma de conducción autónoma precertificada destinada a los mercados de exportación
El 19 de agosto, Momenta, el diseñador de chips XHEART y la división QNX de BlackBerry anunciaron una plataforma conjunta de conducción autónoma para producción en serie. Momenta aporta sus algoritmos de conducción autónoma de pila completa, XHEART suministra su sistema en chip X7 de grado automotriz y QNX proporciona un sistema operativo de seguridad basado en SDP 8.0. Las tres capas se comercializan como un único producto integrado, disponible para los fabricantes de automóviles generalistas de todo el mundo.
La composición técnica no es la noticia. La certificación sí. La solución conjunta cuenta con la certificación ISO 26262 ASIL D de TÜV Rheinland, el máximo nivel de seguridad funcional, y los socios afirman que cumple los requisitos de acceso a mercados regulados, incluida Europa conforme al Reglamento ONU R171 sobre sistemas de asistencia al control del conductor. Sun Huan, vicepresidente sénior de Momenta, presentó la seguridad como condición previa para escalar internacionalmente la IA física y posicionó el paquete como una solución que los fabricantes pueden incorporar a sus programas de exportación con menor exposición regulatoria. QNX describió el acuerdo como una consolidación de su posición en el software de base para la conducción autónoma.
Si se compara con la situación del sector chino de conducción autónoma hace dieciocho meses, el cambio es radical. La competencia nacional se libraba en la rapidez de incorporación de funciones, la cobertura de navegación urbana y el precio. Esta propuesta es completamente distinta y apunta directamente al exterior: Europa y Oriente Medio han endurecido los requisitos de seguridad funcional y ciberseguridad para la asistencia avanzada al conductor, y el efecto práctico ha sido convertir la integración de software de base, chips y algoritmos en un requisito previo para la producción en serie, en lugar de una optimización. Una plataforma que llega con la documentación ya resuelta elimina la partida más costosa del plan de un programa internacional de un OEM.
Nuestra opinión: Aunque esta noticia parece un anuncio de proveedores, en realidad representa la conversión del cumplimiento normativo en un producto. Durante una década, las compras en Occidente partían de que el software chino de conducción autónoma era rápido y barato, pero inviable desde el punto de vista regulatorio fuera de China, por lo que el cálculo del riesgo se resolvía por sí solo. La certificación ASIL D de TÜV Rheinland, junto con una vía declarada hacia el R171, desmonta la mitad de esa premisa en un solo lanzamiento. La barrera restante es la gobernanza de los datos y los vínculos de propiedad, no la calidad de la ingeniería, y esa es una variable política, no técnica, lo que la hace considerablemente menos predecible para quien diseñe una estrategia de aprovisionamiento a cinco años. La segunda implicación importa más para la capa de plataforma. Cuando los algoritmos, los chips y el sistema operativo se certifican juntos, el perímetro de certificación se convierte en el perímetro del producto, y todo lo que queda fuera debe demostrar su validez por separado. La gestión de actualizaciones, el diagnóstico, la recopilación de datos y las operaciones de flota quedan fuera, de modo que quien controle esas capas debe demostrar ahora que incorporarlas no invalida la certificación subyacente. Eso supone una carga probatoria, no una lista de funciones, y los proveedores capaces de generar registros por campaña que indiquen exactamente qué software se ejecutó en qué vehículo y cuándo tendrán mucha más facilidad para cumplirla.
⚙️ Pulso del sector
Nevada autoriza hasta 8.000 robotaxis en un solo condado para tres operadores
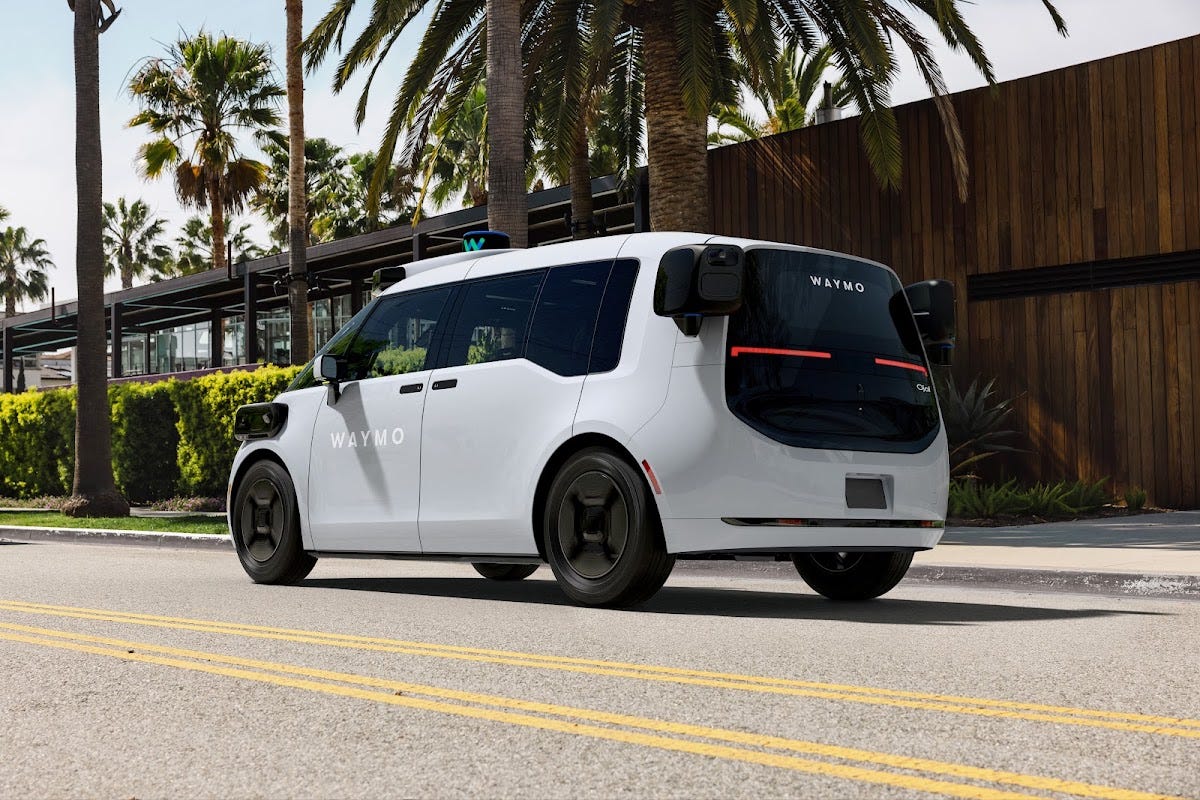
El Driver de sexta generación de Waymo en el Ojai totalmente eléctrico. Waymo posee uno de los tres permisos de Nevada. Fuente: Waymo.
La Autoridad de Transporte de Nevada aprobó por unanimidad el 20 de agosto tres permisos que permiten a Tesla, Uber y Waymo prestar servicios comerciales de robotaxi en el condado de Clark, donde se encuentra Las Vegas. En conjunto, los permisos abarcan hasta 8.000 vehículos durante los próximos doce meses: 5.000 para Tesla, 1.000 para Waymo y 1.000 para Uber, que operará mediante alianzas con Motional, filial de Hyundai, y con Zoox. Por separado, Zoox dispone de un permiso como empresa de red de vehículos autónomos para 100 vehículos. Que algún operador llegue realmente a desplegar esas cantidades es otra cuestión, y representantes de Livery Operators Association y de empresas locales de taxi se opusieron a las autorizaciones por considerar que se avanza demasiado deprisa. Incluso con la mitad del volumen autorizado, el condado de Clark se convierte en el escenario de competencia entre robotaxis más concentrado de Estados Unidos y en el primer lugar donde el software de operaciones de flota se somete a una prueba de estrés a una escala real de múltiples operadores, en vez de a escala piloto.
Waymo obtiene la autorización de California para cobrar por viajes sin conductor en 18 condados
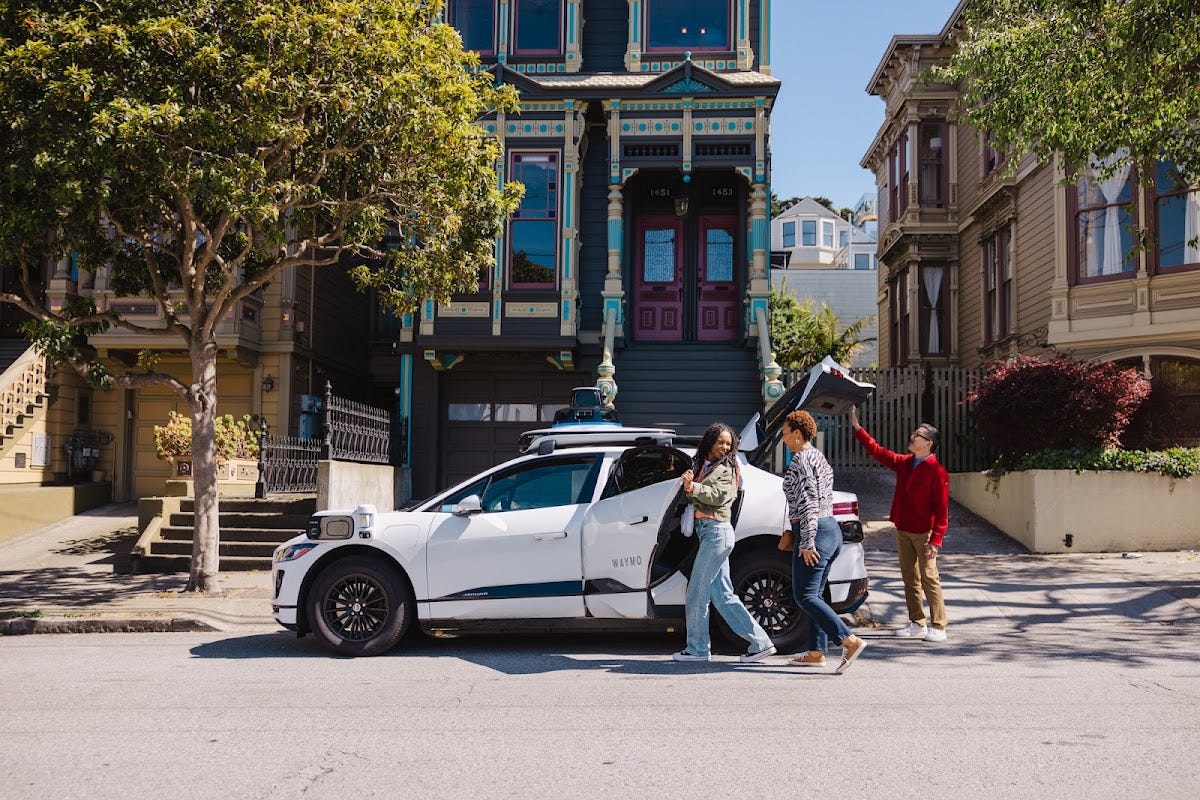
Un vehículo de Waymo transportando pasajeros en San Francisco, uno de los 18 condados incluidos en la autorización. Fuente: Waymo.
La Comisión de Servicios Públicos de California aprobó el 14 de agosto el Plan de Seguridad de Pasajeros actualizado de Waymo, autorizando a la empresa a ampliar su servicio de pago sin conductor a toda el área de la bahía de San Francisco y Los Ángeles, y a entrar en Sacramento y San Diego como nuevos mercados, abarcando 18 condados desde Sonoma hasta San Diego. Waymo indicó que el despliegue sería gradual y se regiría por su marco de seguridad. La autorización se tramita mediante la Carta de Asesoramiento n.º 4, presentada en enero y suspendida para una revisión adicional, con una documentación complementaria presentada en mayo que aborda los menores no acompañados y los procedimientos para pasajeros durante interrupciones del servicio. La asimetría regulatoria es el detalle que conviene retener: Waymo y Zoox presentan informes trimestrales en virtud de permisos de vehículos autónomos con obligaciones de información sobre seguridad y transparencia de datos, mientras que Tesla opera su servicio del área de la bahía con un permiso de transporte contratado, la misma categoría que utiliza una empresa de limusinas, que no impone ninguno de esos requisitos.
Volkswagen Group China lanza una solución de asistencia al conductor de desarrollo propio
CARIAD anunció que Volkswagen Group China ha lanzado su primer producto de asistencia a la conducción para todo tipo de escenarios desarrollado internamente a través de CARIZON, su centro de competencias de conducción inteligente. El sistema, denominado HS8 o Hyper Sense 8, es una solución L2++ de extremo a extremo en un solo paso, adaptada específicamente a las condiciones viales y los patrones de tráfico que encuentran los conductores chinos. Para un grupo cuya división de software se convirtió en un ejemplo de advertencia para el sector, que un equipo regional lance una plataforma ADAS de producción es un verdadero hito. También confirma la respuesta estructural en la que han convergido los OEM occidentales para China: no comprar la plataforma local ni exportar la alemana, sino crear una organización local de software con autoridad propia para lanzar versiones. La pregunta pendiente es qué sucede en los puntos de unión, porque un vehículo que ejecuta asistencia al conductor desarrollada regionalmente sobre una plataforma desarrollada globalmente debe conciliar dos flujos de actualizaciones, dos regímenes de validación y dos conjuntos de evidencias de homologación.
Nadie sabe cuánto dura un vehículo definido por software
CNBC planteó al sector el 15 de agosto una pregunta que lleva tiempo evitando: qué ocurre con un vehículo definido por software cuando envejece. La edad media de los vehículos en Estados Unidos es ya de 12,8 años, según Mobility Global, y los estadounidenses conservan sus coches más tiempo que nunca, mientras que los ciclos de soporte de teléfonos y portátiles duran una fracción de ese tiempo. Los analistas citados en el artículo temen que los vehículos muy dependientes del software envejezcan como la electrónica de consumo y no como los automóviles, con plataformas propietarias que requieren conocimientos especializados, herramientas y acceso a datos para su mantenimiento. La legislación sobre el derecho a reparar se extiende por los estados de Estados Unidos, lo que convierte una cuestión de ingeniería en una cuestión jurídica. Esta es la vertiente menos vistosa del debate sobre los datos durante la vida útil, y en ella se concentran realmente los riesgos de garantía, valor residual y exposición regulatoria de la próxima década. Un OEM que no puede precisar durante cuánto tiempo seguirá actualizando un vehículo está haciendo una promesa implícita cuyo coste no ha calculado.
SiEngine inicia la producción en serie a plena escala de un acelerador de IA automotriz de 7 nm
SiEngine anunció que su acelerador de IA de grado automotriz de 7 nm de desarrollo propio, el Tiangong 100 o NNA100, ha entrado en producción en serie a plena escala y ya se realizan entregas en volumen a OEM y socios Tier 1. En el mismo periodo se informó de que la flota de BYD con conducción asistida ha superado los 3,52 millones de vehículos. Ambas cifras deben leerse juntas. Los chips nacionales que alcanzan la producción en volumen y un solo OEM nacional con una flota de 3,5 millones de vehículos con conducción asistida describen una cadena de suministro que ya no depende de capacidad de cómputo importada para la asistencia al conductor de gran difusión, así como una base de recopilación de datos lo bastante amplia para entrenar modelos. La cuestión de la computación en China ha dejado discretamente de centrarse en el acceso para centrarse en el rendimiento de fabricación y el coste.
💼 Movimientos empresariales y alianzas
UISEE y ComfortDelGro Bus firman un acuerdo para el despliegue de autobuses autónomos
UISEE y ComfortDelGro Bus, con sede en Singapur, firmaron un memorando de entendimiento que abarca la validación de tecnología de autobuses autónomos, el despliegue comercial y la integración del ecosistema, con el objetivo declarado de lograr operaciones escalables y replicables. El transporte público es el entorno más exigente para la conducción autónoma desde el punto de vista operativo, aunque sea el menos exigente en percepción, porque las rutas fijas son fáciles, pero los acuerdos de nivel de servicio, las obligaciones de disponibilidad y la logística de las cocheras no lo son. Los memorandos de entendimiento de este segmento se convierten en ingresos con poca frecuencia, así que conviene tratarlo como una señal de intención y no como un despliegue.
Changan y Honor abren un laboratorio conjunto de innovación
Changan Automobile y el fabricante de teléfonos inteligentes Honor pusieron en marcha un laboratorio abierto de innovación conjunta, reforzando una alianza que se remonta a un equipo de desarrollo conjunto formado en 2023. Changan es el primer fabricante de automóviles que recibe la autorización de certificación conjunta de Honor, mediante su Tianshu Intelligent Test Center, y ambas empresas han creado una cadena compartida de desarrollo, pruebas y certificación, en lugar de adaptar las funciones una a una. El nuevo Deepal S05 es el primero en incorporar Honor Smart Connect 3.0, y la tecnología ya se comercializa en 21 modelos de Changan. Changan firmó el 11 de agosto en Shenzhen un amplio acuerdo marco de IA, computación e infraestructura digital con Huawei, de modo que el refuerzo de un segundo vínculo con la electrónica de consumo en menos de dos semanas revela cómo diversifican sus riesgos los OEM chinos: no con una sola alianza, sino con una cartera, con el habitáculo como terreno en disputa.
📊 Mercado e informes
Una nueva previsión sitúa la ciberseguridad automotriz en 18.860 millones de dólares para 2033
MarketsandMarkets publicó el 17 de agosto una previsión que valora el mercado mundial de ciberseguridad automotriz en 6.880 millones de dólares en 2026 y prevé que crezca hasta 18.860 millones en 2033, a una tasa compuesta del 15,5 %, con el software como el segmento de oferta de mayor crecimiento. El razonamiento detrás de la cifra es más útil que la cifra en sí. Los analistas atribuyen el crecimiento a la consolidación arquitectónica: a medida que las funciones se agrupan en controladores de dominio y zonales, se concentran el software crítico y la capacidad de cómputo, y el alcance del impacto de cualquier intrusión aumenta en consecuencia. También señalan que los proveedores incorporan cada vez más monitorización de amenazas basada en IA junto con marcos seguros de actualización inalámbrica, tratando la integridad de las actualizaciones y la detección de anomalías como un único producto en lugar de dos. Conviene aplicar la cautela habitual a cualquier estimación de mercado cercana a los proveedores, ya que cada firma que publica una traza de forma distinta la frontera entre ciberseguridad automotriz y seguridad general del producto. La tendencia señalada es más difícil de cuestionar y encaja con la fecha del 11 de septiembre para las obligaciones de notificación del Reglamento de Ciberresiliencia de la UE, que está ya a tres semanas.
👋 Y con esto cerramos
Dos asuntos a seguir. Honda y Nissan tenían previsto formalizar a finales de agosto el acuerdo sobre su sistema operativo compartido para vehículos y, con aproximadamente una semana por delante, ese documento se publicará o se retrasará, por lo que para la próxima edición deberíamos saber si define un modelo de gobernanza o solo una intención. Además, las obligaciones de notificación del Reglamento de Ciberresiliencia de la UE comienzan el 11 de septiembre, con plazos de 24 horas para la alerta temprana y de 72 horas para la notificación completa de vulnerabilidades explotadas activamente, a través de la Plataforma Única de Notificación de ENISA. Atención a la excepción que sigue sorprendiendo a muchos: los vehículos homologados conforme a los marcos automotrices existentes quedan fuera del CRA, pero los productos conectados que los rodean, incluidas las herramientas de diagnóstico, los equipos de recarga, la telemática posventa y las plataformas de backend, por lo general no. Determinar de qué lado de esa línea queda cada uno de sus productos es un trabajo de tres semanas que debería haber comenzado en junio.
- El equipo de SDV Insider 🚗💨